Коротка відповідь
DSO (ДСО, середній строк оплати) це середня кількість днів, за яку B2B-компанія отримує гроші після виставлення рахунка. Порахуйте його як дебіторську заборгованість на кінець періоду, поділену на виручку, виставлену за період, і помножену на кількість днів у періоді. Чим менше DSO, тим швидше приходять гроші.
- Формула: дебіторка ÷ виставлена виручка × дні
- Типовий період: 90 днів
- Потрібно: відкриті рахунки й сума виставленого
На цій сторінці
Коли потрібно знати свій DSO#
DSO це крок вимірювання в порядку оплати від B2B-клієнтів вчасно. Він стискає весь список дебіторки в одне число, яке можна відстежувати від кварталу до кварталу.
- Продажі виглядають добре, а залишок на рахунку менший, ніж обіцяють рахунки.
- Ви змінили умови оплати чи порядок нагадувань і хочете довести, що це спрацювало.
- DSO (середній строк оплати)
- DSO це середня кількість днів між виставленням рахунка й отриманням грошей за ним, яку рахують за дебіторкою та виставленою виручкою за період.
- Дебіторська заборгованість
- Дебіторська заборгованість це сума рахунків, виставлених і ще не сплачених на задану дату, разом із рахунками, строк яких не настав.
Формула DSO і розрахунок у чотири кроки#
Порахувати DSO означає зіставити гроші, які контрагенти ще винні, із сумою виставлених рахунків і перевести відношення в дні.
Оберіть період
Візьміть період у 30, 90 або 365 днів і тримайте його довжину незмінною. Квартал у 90 днів згладжує разові сплески й усе ще реагує на зміну за кілька місяців.
Підсумуйте рахунки, виставлені за період
Додайте кожен рахунок з датою документа в межах періоду, сплачений чи ні. Чернетки й скасовані рахунки не враховуйте. Тримайте всі суми в одній валюті.
Підсумуйте несплачене на останній день
Візьміть кожен рахунок, виставлений до останнього дня періоду, і відніміть оплати, отримані до цього дня. Складіть залишки, зокрема й рахунків, строк яких не настав.
Поділіть і помножте на дні
Поділіть дебіторку на виставлену виручку, потім помножте на кількість днів у періоді. Округліть до десятих.
Якщо за період немає виставленої виручки, DSO для нього не існує, бо нуль днів читався б як миттєва оплата.
Порада. Рахуйте DSO в той самий день кварталу щоразу, тоді числа порівнюються.
Як порахувати DSO на прикладі#
У прикладі три квартали по 90 днів однієї компанії з умовами оплати «30 днів».
| Квартал | Дебіторка на кінець кварталу | Виставлено за квартал | Днів | DSO |
|---|---|---|---|---|
| Q1 | 1 120 000 ₴ | 4 200 000 ₴ | 90 | 24,0 |
| Q2 | 1 890 000 ₴ | 4 500 000 ₴ | 90 | 37,8 |
| Q3 | 1 500 000 ₴ | 5 000 000 ₴ | 90 | 27,0 |
DSO = дебіторка на кінець періоду ÷ виручка, виставлена за період × дні в періоді, тож для Q2 маємо 1 890 000 ÷ 4 500 000 × 90 = 37,8 дня. Порівняно з умовами «30 днів», 24,0 дня означає, що контрагенти в середньому платять у межах строку, а 37,8 дня означає, що оплата приходить приблизно на вісім днів після дати оплати за рахунком. У Q3 показник повертається до 27,0 дня.
Як читати DSO і що його змінює#
Читайте DSO поруч з умовами оплати та власною історією. DSO, помітно більший за строк, означає, що прострочені оплати тягнуть середнє вгору.
- Пізнє виставлення рахунків збільшує DSO, бо відлік до оплати починається пізніше.
- Кілька великих прострочених рахунків збільшують DSO сильніше, ніж багато малих.
- Квартал із малими продажами збільшує DSO, навіть коли контрагенти платять із звичною швидкістю, бо та сама дебіторка ділиться на меншу виручку.
Розкладіть борг на групи дебіторської заборгованості за строками, щоб побачити, які рахунки підіймають число, а потім ведіть тижневий порядок повернення прострочених оплат.
Які помилки спотворюють DSO#
- Змішування довжин періодів. Порівнюйте лише значення того самого періоду.
- Додавання сум у різних валютах. Перерахуйте кожен рахунок в одну валюту до підсумку.
- Пропуск рахунків, строк яких не настав, хоч вони входять у дебіторку.
- Порівняння свого DSO з іншою компанією без порівняння умов оплати. Для компанії зі строком 60 днів і компанії зі строком 15 днів нормальні значення різні.
Як Krokul рахує DSO#
Krokul CRM — B2B CRM для компаній, що працюють за договорами: угоди, проєкти й прибуток кожного клієнта в одній системі; впроваджують партнери-інтегратори. Він рахує DSO за формулою вище з рахунків, які вже лежать у системі.
Дебіторка це борг за виставленими рахунками за вирахуванням оплат, розподілених на них, на останній день періоду, за тією самою логікою, що й на екрані «Боржники». Виручка це сума рахунків у стані «виставлено» або «виконано» з датою в межах періоду. Обидва числа підсумовуються в базовій валюті компанії за курсом, зафіксованим на кожному рахунку, а період типово дорівнює останнім 90 дням.
Період без виставленої виручки не дає DSO, і плитка про це пише. Плитка стоїть на дашборді продажів для адміністраторів і менеджерів, бо число охоплює всю компанію. Борг, виручка й дні, з яких складено число, зʼявляються під ним або за іконкою підказки, залежно від палітри, а клік по плитці відкриває «Боржники». Докладні клацання лежать у довідці «Дашборд продажів».
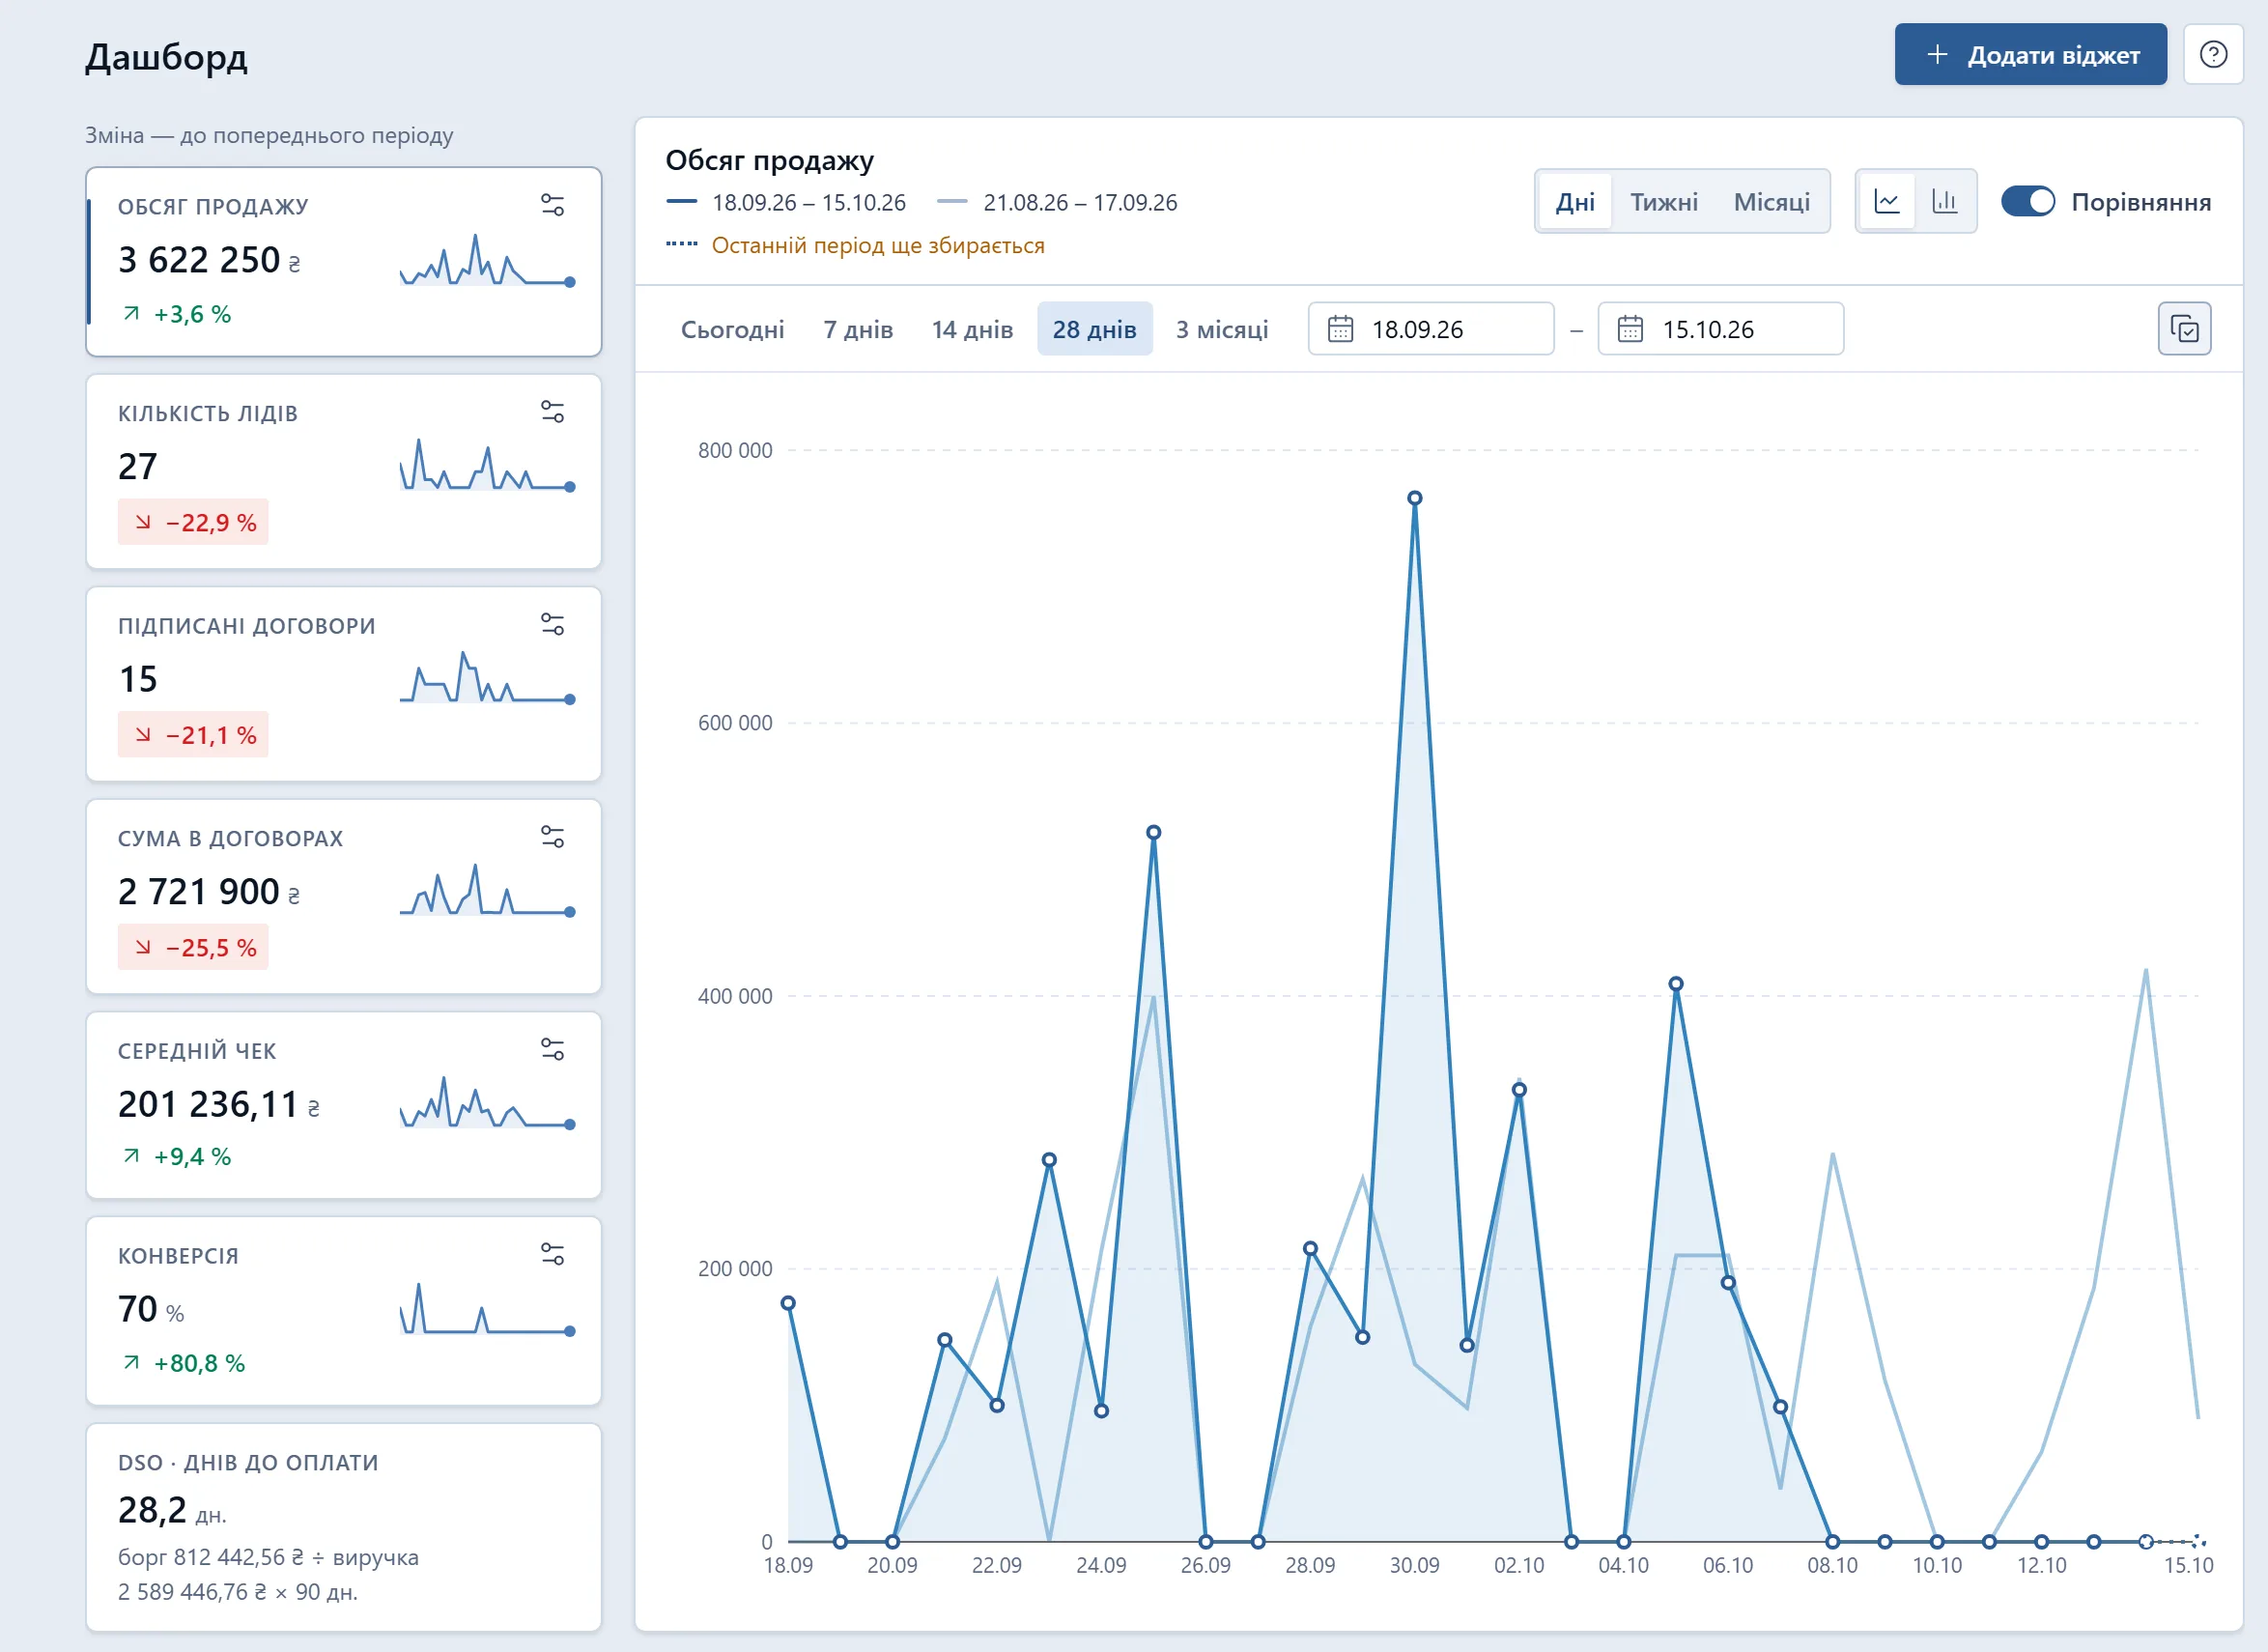
Звірка банку й обіцянки оплати стоять поряд з екраном «Боржники» у порядку роботи з дебіторкою.
Питання й відповіді#
Як розшифровується DSO?
DSO означає Days Sales Outstanding, тобто кількість днів продажів, що лишаються несплаченими. Українською його називають середнім строком оплати або ДСО.
Який DSO вважається добрим?
Добрий DSO близький до ваших умов оплати. За умов «30 днів» DSO у 30–35 днів означає, що контрагенти платять приблизно з погодженою швидкістю, а тренд за кілька кварталів каже більше за окреме значення.
Чи дорівнює DSO середній затримці оплати?
Ні, DSO містить сам строк оплати. Для грубої оцінки відніміть від DSO свій середній строк оплати, щоб побачити, на скільки днів після дати оплати платять контрагенти.
Який період брати для розрахунку DSO?
Беріть 90 днів для квартального перегляду. Період у 30 днів реагує швидше й коливається сильніше, тож використовуйте його, лише коли рахунки виставляються регулярно.