Коротка відповідь
Дебіторська заборгованість це сума виставлених рахунків, які клієнти ще не сплатили. Щоб керувати нею, згрупуйте кожен неоплачений рахунок за днями після дати оплати: строк не настав, до 7 днів, 8–30 днів і понад 30 днів. Підсумуйте групи й призначте кожній групі одну дію та одного відповідального, від нагадування до графіка оплати.
- Груп: чотири
- Відлік: від дати оплати за рахунком
- Потрібно: відкриті рахунки зі строком оплати
На цій сторінці
Що таке дебіторська заборгованість і коли її групують за віком#
Дебіторська заборгованість означає гроші, які клієнти винні компанії за вже виставленими рахунками. Поточна лежить у межах строку оплати, прострочена настає після дати оплати з рахунку. Старіння дебіторки відкриває стягнення боргів, яке описано в посібнику про оплату від B2B-клієнтів вчасно. Воно перетворює довгий список відкритих рахунків на кілька сум, і кожна має свій наступний крок.
- Список неоплачених рахунків довгий, і ніхто не домовився, за які брати перші.
- Загальна сума боргу виглядає прийнятною, а гроші приходять пізніше, ніж заплановано.
- У контрагента кілька відкритих рахунків різного віку, і дзвінки їх плутають.
- Власник питає, яка частина боргу старша за місяць.
- Дзвінки боржникам трапляються, коли хтось згадає, без постійного порядку.
- Старіння дебіторки
- Старіння дебіторки це звіт, який розкладає неоплачені рахунки за групами за кількістю днів після їхньої дати оплати.
- Група за віком
- Група за віком це діапазон днів прострочення, наприклад 8–30 днів, у якому лежить сума всіх рахунків, що в нього потрапили.
- Дні прострочення
- Дні прострочення це кількість днів між датою оплати за рахунком і сьогоднішнім днем, яку рахують лише після того, як дата минула.
Як розкласти дебіторку за строками в шість кроків#
Налаштувати групи за віком означає один раз обрати діапазони днів, а потім за графіком розкладати в них кожен відкритий рахунок. Кроки йдуть у такому порядку, і для них вистачає таблиці в електронній книзі.
Складіть список відкритих рахунків зі строками оплати
Візьміть кожен виставлений і не повністю сплачений рахунок. Запишіть контрагента, номер рахунка, дату оплати й несплачену суму.
Беріть несплачену суму, а початкову ігноруйте. Частково сплачений рахунок стоїть у списку лише із залишком.
Порахуйте дні прострочення
Віднімайте дату оплати від сьогоднішньої дати. Рахунок із датою оплати сьогодні ще вчасний, а рахунок із датою оплати вчора має один день прострочення.
Відлік іде від дати оплати за рахунком, дата виставлення тут нічого не рахує. Тридцятиденний рахунок віком двадцять днів ще не прострочений, і відлік затримки починається лише після тридцятого дня.
Оберіть межі груп
Чотири групи підходять більшості B2B-компаній зі строками 15–30 днів: строк не настав, до 7 днів, 8–30 днів і понад 30 днів. Перша прострочена група збирає забуті рахунки, друга контрагентів із браком грошей, остання спори й низький пріоритет.
Компанії зі строками 45 чи 60 днів часто ділять останню групу на 31–60, 61–90 і понад 90 днів. Запишіть межі й не міняйте їх, щоб суми цього місяця порівнювались із минулим.
Віднесіть кожен рахунок до власної групи
Розкладайте рахунки по одному, а контрагентів окремо не групуйте. Контрагент зі свіжим рахунком і рахунком тримісячної давності потрапляє у дві групи, і дзвінок потрібен за старим рахунком.
Розклад за контрагентом кладе весь залишок у найстаршу групу й завищує старий борг.
Підсумуйте кожну групу та її частку дебіторки
Додайте несплачені суми кожної групи й поділіть кожну на суму всіх груп. Частки показують, де чекають гроші, а зростання частки останньої групи першим попереджає про проблему зі стягненням.
Тримайте всі суми в одній валюті. Перерахуйте кожен рахунок за його власним курсом один раз і збережіть це значення, тоді зміна курсу не зсуває підсумків.
Порада. Будуйте звіт у той самий день тижня щоразу, тоді кожна група змінюється лише тому, що рахунки сплатили або вони постаріли.
Призначте кожній групі одну дію й одного відповідального
Запишіть наступний крок для кожної групи та людину, яка його робить. Група без дії лишається звітом, а група без відповідального лишається побажанням.
У таблиці наступного розділу лежить стартовий набір дій.
Що робити з кожною групою за віком#
Кожна група вимагає іншої розмови, бо причина затримки змінюється з віком. Рух іде від нагадування в першій групі до людини, яка підписала договір, в останній.
| Група | Типова причина | Дія | Відповідальний |
|---|---|---|---|
| Строк не настав | Рахунок у межах строку | Нагадування за три дні до дати оплати | Відповідальний за контрагента |
| До 7 днів | Загублений рахунок, затримка погодження | Надіслати рахунок повторно й спитати, хто його погоджує | Відповідальний за контрагента |
| 8–30 днів | Брак грошей у контрагента | Подзвонити, домовитись про дату й записати обіцянку | Відповідальний за контрагента |
| Понад 30 днів | Спір або низький пріоритет | Передати особі, яка підписала договір, і узгодити графік оплати | Керівник фінансів |
Дата, яка з’являється після дзвінка групі 8–30, є найціннішим результатом усього порядку. Посібник про запис обіцянки оплати пояснює, як її зберегти й що робити, коли вона зривається.
Як порахувати групи за віком на прикладі#
У прикладі пʼять відкритих рахунків і дата звіту 30 листопада. Кожен рахунок потрапляє в одну групу за власною датою оплати.
| Рахунок | Контрагент | Несплачена сума | Дата оплати | Днів прострочення | Група |
|---|---|---|---|---|---|
| INV-210 | Контрагент Г | 63 000 ₴ | 10 груд. | 0 | Строк не настав |
| INV-201 | Контрагент А | 42 000 ₴ | 28 лист. | 2 | До 7 днів |
| INV-188 | Контрагент Б | 75 000 ₴ | 20 лист. | 10 | 8–30 днів |
| INV-192 | Контрагент А | 20 000 ₴ | 12 лист. | 18 | 8–30 днів |
| INV-175 | Контрагент В | 30 000 ₴ | 25 жовт. | 36 | Понад 30 днів |
| Група | Сума | Частка |
|---|---|---|
| Строк не настав | 63 000 ₴ | 27,4 % |
| До 7 днів | 42 000 ₴ | 18,3 % |
| 8–30 днів | 95 000 ₴ | 41,3 % |
| Понад 30 днів | 30 000 ₴ | 13,0 % |
| Уся дебіторка | 230 000 ₴ | 100 % |
Сума групи = сума несплачених залишків рахунків, що в неї потрапили. Частка = сума групи ÷ уся дебіторка × 100, тож 95 000 ÷ 230 000 дає 41,3 %. Контрагент А стоїть у двох групах, 42 000 ₴ у першій простроченій і 20 000 ₴ у другій, і дзвінок за INV-192 передує дзвінку за INV-201. Прострочені рахунки становлять 72,6 % дебіторки, тобто більшість грошей, які чекають оплати, уже лежить за своєю датою.
Які помилки в звіті спотворюють картину#
- Відлік днів від дати виставлення рахунка. Свіжий рахунок тоді виглядає простроченим, тому рахуйте від дати оплати.
- Віднесення контрагента цілком до найстаршої групи. Розкладайте кожен рахунок окремо, і борг у кожній групі лишається правдивим.
- Щомісячна зміна меж. Зафіксуйте їх один раз, і суми порівнюються від місяця до місяця.
- Додавання сум у різних валютах. Перерахуйте кожен рахунок за його власним курсом, а потім підсумуйте.
- Читання звіту без відповідального за кожну групу. Призначте по одній людині на групу до першого перегляду.
Чек-лист щотижневого перегляду за віком#
Скопіюйте список у свій тижневий порядок. Повний порядок по днях лежить у посібнику про повернення прострочених оплат.
- Оновіть список відкритих рахунків і їхні несплачені суми.
- Перерахуйте дні прострочення для кожного рахунка.
- Віднесіть кожен рахунок до групи й підсумуйте групи.
- Порівняйте кожну суму з минулим тижнем і запишіть, що змінилось.
- Подзвоніть контрагентам із групи 8–30 і запишіть кожну обіцяну дату.
- Передайте рахунки понад 30 днів особі, яка підписала договір.
- Перевірте обіцянки, строк яких минув цього тижня.
Як Krokul будує групи за віком автоматично#
Krokul CRM — B2B CRM для компаній, що працюють за договорами: угоди, проєкти й прибуток кожного клієнта в одній системі; впроваджують партнери-інтегратори. Екран «Боржники» розкладає кожен відкритий рахунок у чотири групи вище без електронної таблиці. Середній строк оплати за всім боргом показує окреме число, яке пояснює стаття що таке DSO і як його порахувати.
Борг складається з виставлених рахунків за вирахуванням оплат, розподілених на них. Чотири плитки вгорі показують суми для груп «Строк не настав», «До 7 днів», «8–30 днів» і «Понад 30 днів», і кожен рахунок потрапляє у свою групу. Рахунок із датою оплати сьогодні лишається в групі «Строк не настав», а суми підсумовуються в базовій валюті компанії за курсом, зафіксованим на рахунку.
Плитки підсумовують контрагентів зі списку, тож із увімкненим «Лише прострочені» контрагенти без простроченого рахунка не потрапляють ні в список, ні в суми. Клік по плитці залишає в списку контрагентів, які винні в цій групі, а повторний клік знімає відбір. Перемикач «Лише прострочені» типово увімкнений, тож ранковий список починається з прострочених рахунків, а колонка «Прострочено» рахує дні від найдавнішого строку контрагента. Список сортується за боргом, найдавнішим строком і днями прострочення. Докладні клацання лежать у довідці «Боржники».
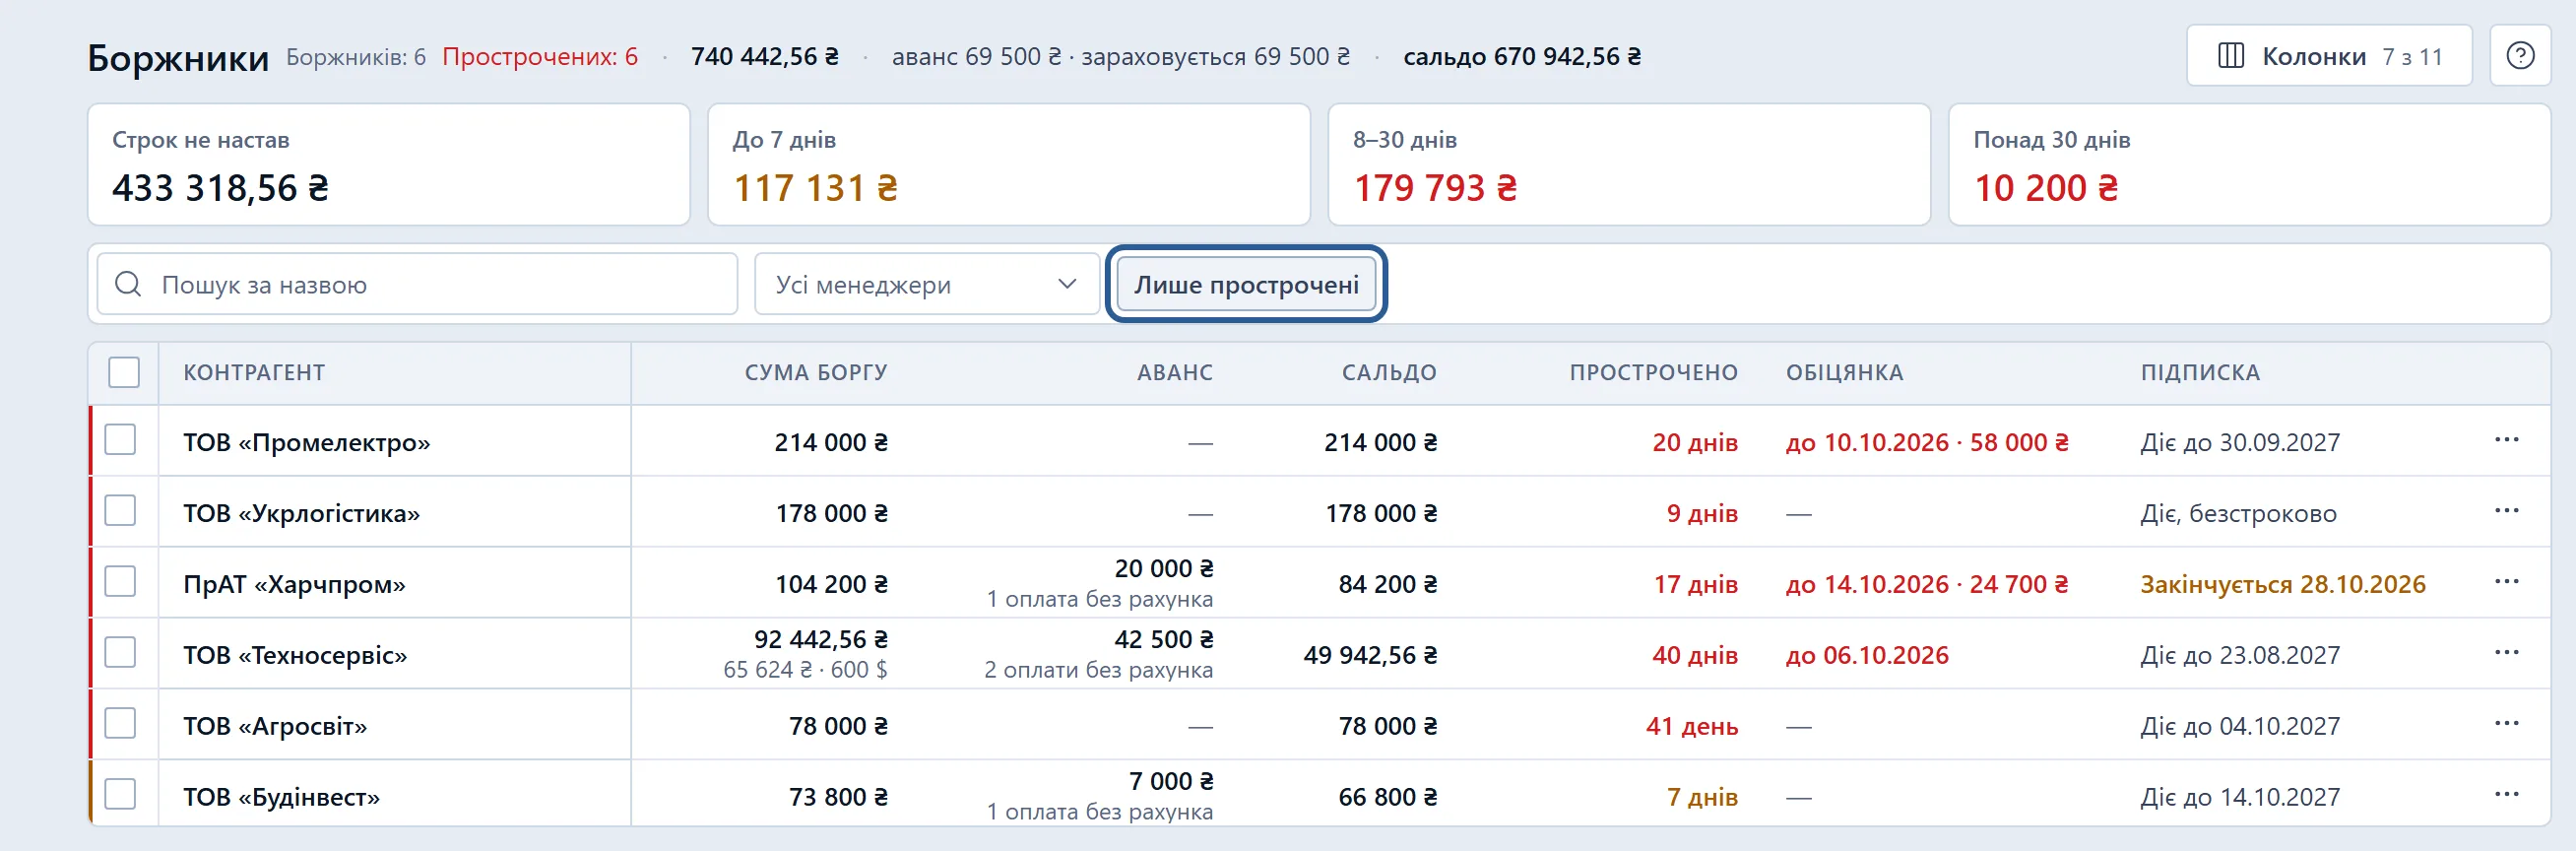
З рядка можна записати обіцянку оплати чи поставити задачу відповідальному за контрагента, а відбори за порушеною обіцянкою, обіцянкою на сьогодні й прострочених без обіцянки закривають решту. Сторінка про те, як Krokul веде оплати й дебіторку, показує цей екран поряд зі звіркою банку, частковими оплатами й обіцянками оплати.
Питання й відповіді#
Скільки груп за віком використовувати?
Використовуйте чотири групи для строків оплати до 30 днів і додайте групи 31–60, 61–90 та понад 90 днів для строків від 45 днів. Більше груп додає деталей лише тоді, коли кожна має власну дію.
Від якої дати рахувати вік: виставлення рахунка чи оплати?
Рахуйте від дати оплати за рахунком. Відлік від дати виставлення змішує умови оплати із простроченням, і контрагент зі строком 60 днів виглядає простроченим уже через 30.
Як часто оновлювати звіт за віком?
Оновлюйте раз на тиждень у той самий час, а між оновленнями щоранку дивіться на нові прострочені рахунки. Тижневий ритм робить суми груп порівнюваними від тижня до тижня.
Куди потрапляє частково сплачений рахунок?
Несплачений залишок кладіть у групу за датою оплати цього рахунка. Сплачена частина вже зібрана й не входить до жодної групи.
Коли списувати рахунок з останньої групи?
Рішення про списання ухвалюйте з бухгалтером, після звернення до особи, яка підписала договір, і зриву графіка оплати. Списання підпорядковане обліковим правилам і податковому законодавству вашої країни, тож звірте їх перед рішенням.